Business
¿Beneficios pero sin efectivo? Previsión de caja de 13 semanas
Tus ventas aumentan y las cuentas muestran beneficios. Entonces, ¿por qué sigue preocupándote pagar las próximas nóminas? Para muchos pequeños negocios, la clave está en cuándo se mueve el dinero. Una venta puede aparecer en las cuentas semanas antes de cobrarse, mientras los salarios, proveedores y alquileres siguen saliendo del banco.
Beneficio y tesorería responden a preguntas distintas
Con la contabilidad por devengo, el beneficio refleja ingresos generados y gastos incurridos, no solo cobros y pagos. El flujo de caja sigue los movimientos reales de dinero. Por eso, una empresa rentable puede quedarse sin liquidez. Esta distinción es especialmente útil para propietarios de sociedades limitadas. El cálculo fiscal con criterio de caja tiene otras reglas de reconocimiento, pero tampoco sustituye una previsión de tesorería.
Imagina una empresa de limpieza que paga al personal cada mes, pero cobra a sus clientes comerciales más tarde. Un contrato nuevo puede aumentar el beneficio previsto y, al mismo tiempo, exigir dinero inmediato para más salarios. Crecer puede consumir efectivo antes de generarlo. Mirar únicamente la facturación oculta esa presión.
¿Por qué preparar una previsión de caja de 13 semanas?
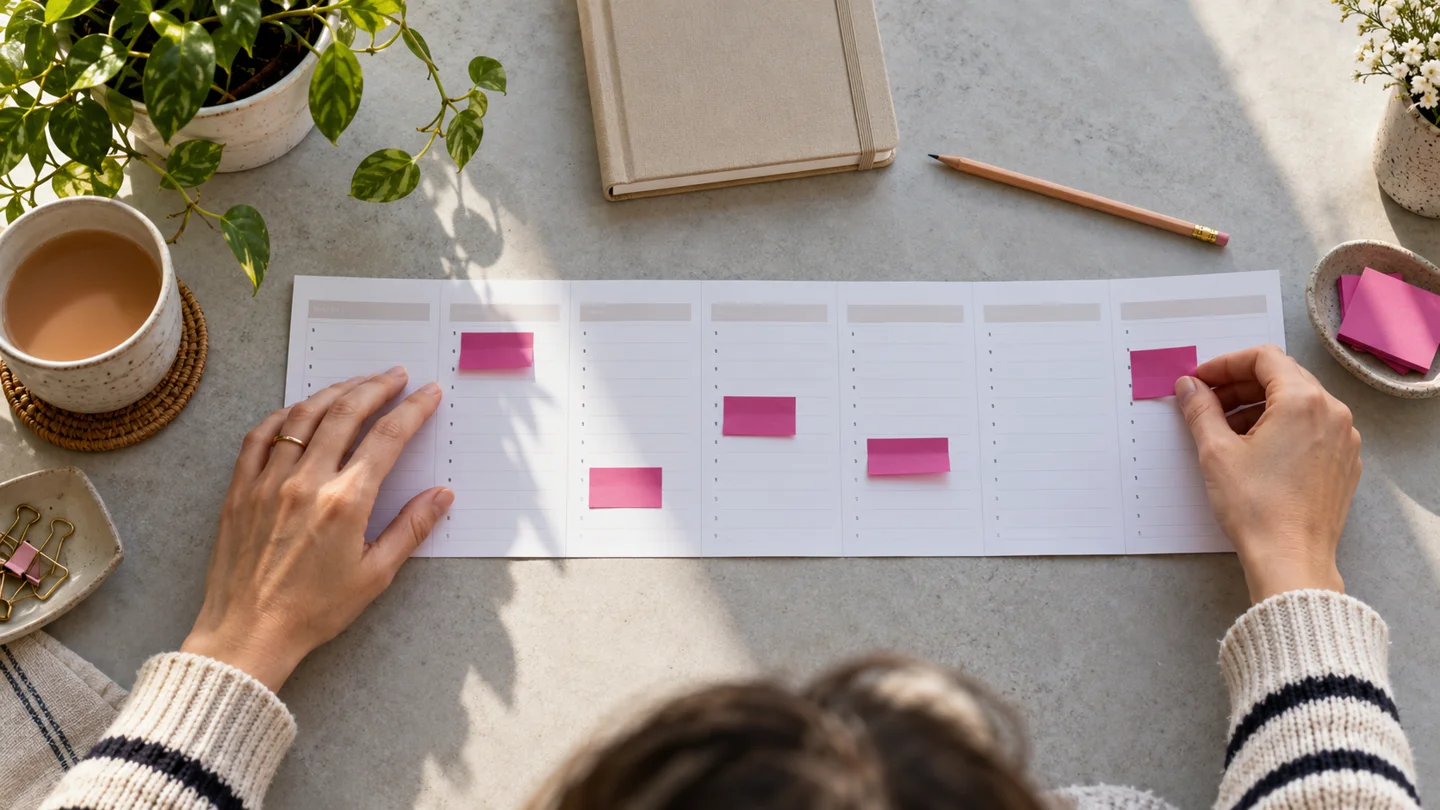
Trece columnas semanales ofrecen aproximadamente tres meses de visibilidad. Es un punto de partida práctico para detectar desfases, no una obligación legal ni una garantía. Amplía el horizonte si el ciclo de tu negocio lo necesita. Mantén también una previsión anual para gastos estacionales o solicitudes de financiación; Business.gov.uk recomienda cubrir 12 meses al preparar una solicitud.
La pregunta útil no es solo cuánto dinero quedará al terminar el trimestre. Es qué semana tendrá el saldo más bajo. Un buen saldo al cierre mensual puede esconder dificultades para pagar nóminas a mitad de mes. Si el margen semanal es estrecho, revisa también el orden de los movimientos dentro de cada semana.
Utiliza fechas bancarias, no fechas de factura
Empieza con el saldo bancario real disponible. Anota los cobros en la semana en que esperas recibirlos de forma realista, considerando vencimientos e historial de pago. Separa las ventas inciertas de los cobros confirmados. Una promesa verbal o un presupuesto pendiente de aceptación no debería convertirse automáticamente en dinero garantizado.
Después, distribuye los pagos según su fecha bancaria prevista: nóminas, proveedores, alquiler, suscripciones, cuotas de préstamos, equipos e impuestos aplicables. Si estás registrado a efectos de VAT, incluye el impuesto de forma coherente y sitúa la liquidación o devolución en el periodo correspondiente. Pide ayuda a tu contable si tienes dudas. No mezcles ventas netas con pagos brutos a proveedores.
En cada columna aplica una fórmula sencilla: saldo inicial más cobros menos pagos igual a saldo final. Ese resultado pasa a ser el saldo inicial de la semana siguiente. Muestra por separado cualquier línea de descubierto para no confundir financiación con dinero propio. No cuentes un préstamo pendiente de aprobación como fondos disponibles.
Ejemplo: un desfase de £4.000 escondido tras las ventas
Este ejemplo es inventado y no representa un caso de cliente. Un negocio empieza la primera semana con £8.000. Prevé cobrar £4.000 y pagar £9.000, por lo que termina con £3.000. En la segunda semana espera cobrar £3.000, pero vencen pagos por £10.000. El saldo previsto sería de menos £4.000. Esto señala una necesidad de financiación; no significa que el banco permita realizar esos pagos.
Un cobro de £12.000 previsto para la tercera semana no paga las facturas de la segunda. Si se retrasa hasta la cuarta, la presión dura más. Verlo con antelación permite estudiar anticipos, facturación por fases o acuerdos de pago. Son posibilidades que deben negociarse, no cifras que debas incluir como confirmadas antes de llegar a un acuerdo.
Pon a prueba las previsiones
Prepara otra versión retrasando dos semanas el cobro principal. Prueba también con menos ventas o un pago a proveedores más temprano. Son escenarios de planificación, no predicciones. Compara el saldo mínimo de cada versión y establece un colchón de efectivo adecuado para tus compromisos. No existe una cifra segura que sirva para todos los negocios.
Dedica 15 minutos cada lunes
Sustituye las estimaciones de la semana anterior por movimientos bancarios reales, revisa las diferencias y añade otra semana al final. Confirma las próximas nóminas, pagos importantes y cobros. Anota quién reclamará cada factura vencida y cuándo. Coloca las acciones junto a los números para que la previsión ayude a decidir y no sea otra hoja de cálculo que terminas evitando.
Para negocios en Basildon, Leigh on Sea y el resto del Reino Unido, llevar la contabilidad al día mejora el punto de partida. EvolveBooks puede ayudarte a conectar la contabilidad mensual y los informes de gestión con una planificación práctica de tesorería, en español o inglés. Si las ventas van bien pero el banco cuenta otra historia, cuéntanos dónde notas la presión y podemos valorar el apoyo adecuado.